如果現在就是底部,我優先買這 1 檔
從跌幅、市值、Beta、近四季盈餘與營收成長,整理貿聯-KY(3665)的基本面,並檢視本益比、併購、股東結構與現金流,說明在「如果現在就是底部」的前提下,作者的選股考量與後續觀察重點。
最近的台股,跌得讓人很難輕鬆。前一陣子還在討論五萬點,現在每天看行情,腦中想的卻是:自己的股票還要跌多少。
前一篇,我把這波跌最深的股票整理出來,也提醒大家留意補跌。接下來,我想往前多想一步。如果這裡真的開始形成底部,我會優先把資金放在哪家公司。
我自己的選擇是:貿聯-KY(3665)。
注意,標題的〝如果〞很重要。現在是不是底部,還需要後續行情驗證。但候選名單可以先準備,等到市場情緒轉變時,我們才知道自己看上的是什麼。
以下股價統一採 11 / 6 收盤,營運資料查核至 11 / 8。先把時間講清楚,才不會拿不同日期的數字互相比較。
跌深之後,我先挑規模與成長都站得住的公司
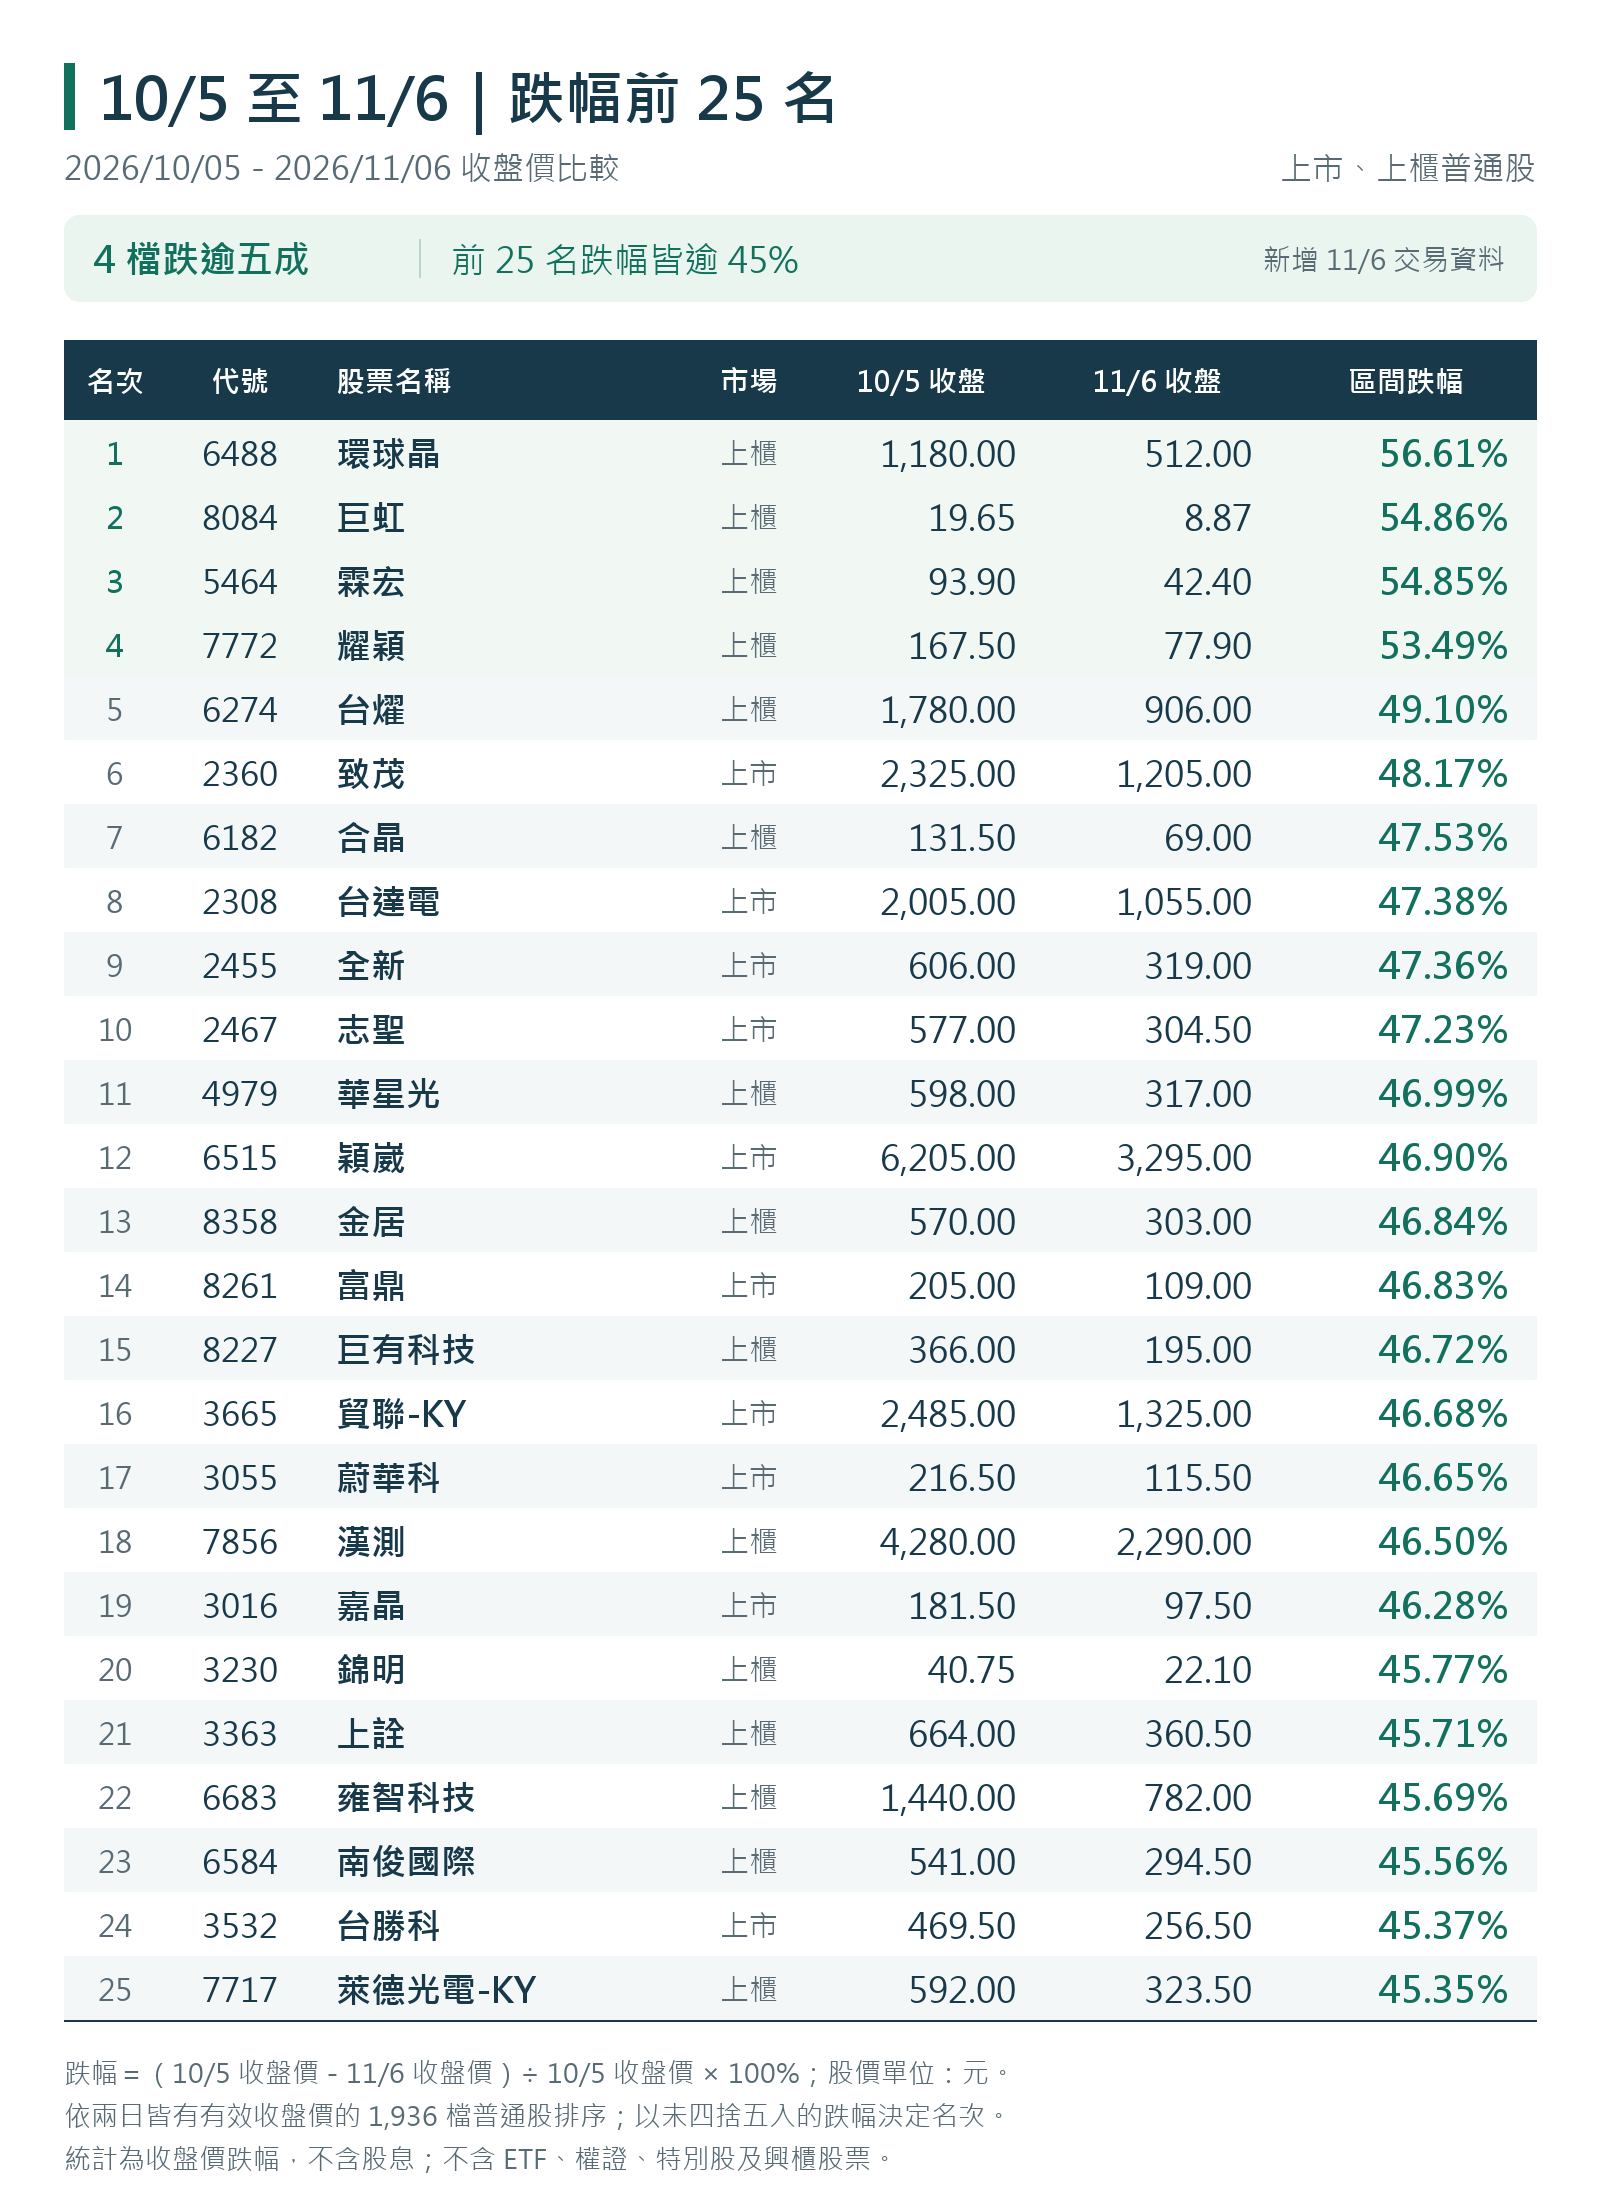
我從更新後的跌幅前 25 名裡,先挑市值超過 1,000 億元的公司,再看 Beta、近四季盈餘,以及最近幾個月營收年增率。
通過市值這一關的,有台達電、致茂、台燿、環球晶、貿聯與穎崴六檔。貿聯 11 / 6 收盤 1,325 元,市值約 2,644 億元,規模已經不小。
我偏重大公司,是希望產品、客戶與營運基礎有一定規模,方便持續追蹤。但公司大,股價照樣會跌;這次排行裡,就有好幾家大家熟悉的大型公司。
貿聯從 10 / 5 的 2,485 元,跌到 1,325 元,跌幅 46.68%,幾乎少了一半。這讓我願意重新研究它,但最後能不能買,還是要回到獲利與價格。
貿聯價格大幅調整,但財務數據仍有成長,可以繼續研究。
Beta 相對較低,仍要承受電子股的波動
Beta 可以簡單理解成:過去這段期間,股價對大盤變動的敏感度。它是一項比較工具,無法保證下一次大跌時,公司一定比較抗跌。
我用同一年、同一套日報酬資料,全部對照加權指數重算。貿聯約 1.18,穎崴約 1.36,致茂約 1.63,台達電約 1.69,台燿約 1.94;環球晶則約 1.58。
也就是說,在這六檔大型跌深股裡,貿聯的 Beta 最低。這就是我說的〝相對較低〞,比較範圍要講清楚。
但 1.18 仍高於 1,而且最近 60 筆日報酬算出的 Beta 已升到約 1.70。這提醒我們,市場急跌時,風險特性也會改變,不能拿一整年的平均替眼前的波動打包票。
我的判斷是,貿聯在這批候選股裡,市場敏感度相對較低;真要持有,仍然得接受電子股可能出現的劇烈震盪。
四個單季都賺得更多,成長有財報支持
接著看我更在意的盈餘。
截至最新已公布的第二季,貿聯近四季歸母淨利合計 106.24 億元,去年同期間為 64.50 億元,年增 64.73%。這裡的期間是 2025 年第三季到 2026 年第二季。
再把四季拆開,結果如下:
| 季別 | 歸母淨利(億元) | 歸母淨利年增率 | 單季 EPS(元) |
|---|---|---|---|
| 2025 Q3 | 26.29 | 109.09% | 13.51 |
| 2025 Q4 | 27.40 | 76.12% | 14.08 |
| 2026 Q1 | 22.74 | 41.05% | 11.66 |
| 2026 Q2 | 29.82 | 47.29% | 15.28 |
四個單季的歸母淨利,全部比去年同期增加;每股盈餘也全部年增。這表示我們看到的成長,已經延續好幾季。
我也往本業多看一層。近四季營業利益年增 55.82%;第二季毛利率 30.73%、營益率 17.22%,都比第一季改善。
因此,目前的獲利成長有本業支持。我要找的,就是這種股價已經修正,獲利仍持續增加的公司。
不過,年增與季增是兩回事。第一季獲利低於前一季,仍然可以比去年第一季好。我們要看成長有沒有延續,就拿相同季度比較,不能看到某一季回落就直接說成衰退。
營收連月年增,十月的近八成要拆開看
貿聯最近幾個月的營收年增率,也符合我的篩選方向。
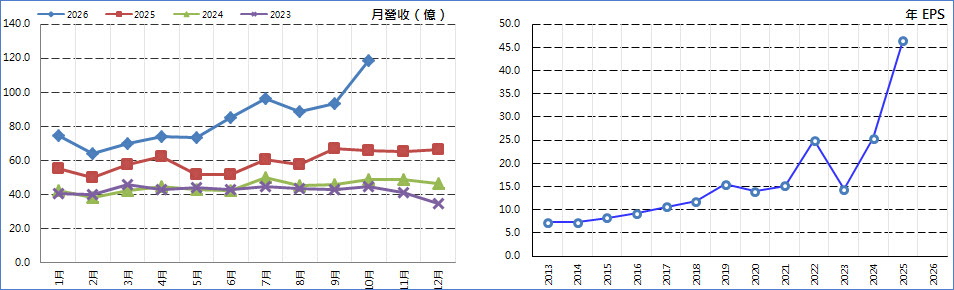
7 月成長 59.59%,8 月成長 53.99%,9 月成長 39.16%,10 月成長 79.99%。全部使用新台幣合併營收,四個月都比去年同期增加。
公司本身做的是線束、連接器與整合方案,應用包括資料中心、半導體設備、工業、汽車等領域。第二季的高效能運算與半導體設備業務都有成長,營運動能已有實際出貨支持。
但十月突然成長將近八成,不能全部算在原有業務頭上。
貿聯在 9 / 23 完成 Interplex Datacom 併購,九月只納入七天營收,十月才是第一個完整月份。合併範圍變大,年增率自然也會受到影響。
因此,我能確認的是,貿聯在這筆併購入帳前就已經成長,併表後營收規模進一步擴大。至於原有業務成長多少、新公司貢獻多少,還要拆開追蹤,不能直接把營收年增八成當成未來 EPS 年增八成。
本益比從四十五倍降到二十四倍,價格已經不同
再好的公司,也要看買進價格。這是研究跌深股最不能跳過的一步。
這裡統一使用「本益比=股價(P)÷ 近四季 EPS 合計」計算。
採用的四季是 2025 年第三季至 2026 年第二季,EPS 合計為 13.51+14.08+11.66+15.28=54.53 元。
用同一套本益比資料比較,貿聯 10 / 5 的 2,485 元除以 54.53 元,是 45.57 倍;11 / 6 的 1,325 元除以 54.53 元,降到 24.30 倍。在第三季財報還沒公布的這段期間,市場願意給同一份已公布獲利的價格,已經明顯下降。
對我而言,這是現在值得重新考慮貿聯的重要理由。同樣一家仍有成長的公司,四十五倍與二十四倍,買進時需要承擔的評價壓力差很多。
但以前有人願意給四十五倍,不代表未來一定會回到四十五倍。我們評估現在的價格,還是要看接下來能賺多少。
目前本益比的分母,是已經發生的獲利。未來的訂單、產品組合與成本,才會決定下一份成績。所以,近四季淨利成長 64.73%,也不能直接拿來當成未來一年必然達成的成長率。
用一個簡單假設看就懂了。在股價不變的情況下,如果每股獲利增加 20%,目前 24.30 倍會降到約 20.25 倍;反過來,每股獲利若減少 20%,就會升到約 30.37 倍。以上均以股價除以調整後的 EPS 計算,最後才將本益比四捨五入至小數點後兩位。這是算術情境,不是公司財測。
所以,我的結論是:貿聯的評價已大幅收斂,值得列入優先考慮;目前約二十四倍的價格,仍需要後續獲利成長來支撐。只因為股價少了一半,就認定買到便宜貨,理由還不夠完整。
併購擴大生意,最後要看每一股多賺多少
這筆併購,我看重的是產品互補。貿聯原本擅長電氣與連接,Interplex Datacom 補上精密金屬加工、AI 伺服器機櫃的機構與結構零組件,有機會提供更完整的方案。
同一個客戶,未來可以向公司採購更多種類的產品,這是合理的發展方向。但能否增加訂單、提高獲利,還是要看整合成果。
這是一筆現金交易,以 8.5 億美元企業價值為基礎,另有最高 5,000 萬美元或有對價,也就是依約定條件可能再支付的金額。金額不小,資金安排當然要一起看。
貿聯八月已完成約 3.15 億美元的海外存託憑證募集,以及 5 億美元零票息可轉債。前者對應新增 450 萬股普通股;後者若日後轉換,也可能增加股數。海外存託憑證的公告用途為海外購料,不能看到籌資與交易金額接近,就當成全部用在這筆收購。
零票息,代表沒有固定票面利息,卻仍有本金清償、會計財務成本與潛在股權稀釋的考量。營收變大之後,要扣掉營運與整合成本,再看增資後每一股實際分到多少獲利。
併購還可能帶來無形資產攤銷;如果後續表現不如預期,也要注意商譽減損風險。因此,我會一起追蹤營業利益、EPS 與營業現金流,確認增加的生意有轉成股東能享有的成果。
目前第三季預定 11 / 13 公布。八月籌資、九月交割之後,財務結構已經改變,不能拿第二季的現金與負債,直接代表併購後的狀況。
第三季能檢查交割後的資產負債表,但損益只併入七天。完整季度的營運貢獻,仍要看第四季,不能只憑一次財報就判定整合成敗。
我的判斷是,併購為貿聯增加了成長機會,也提高了後續驗證的重要性。等到新財報出來,這些機會是否開始轉成每股獲利,才是評估併購價值的關鍵。
貿聯 3665 基本面分析
看完獲利、估值與併購,我再把公司的底子整理一次。買進之前,總要知道這家公司怎麼走到今天、生意從哪裡來,以及股東最後能得到什麼。
公司沿革:從線材走向高階互連與整合方案
貿聯創立於 1996 年,總部位於美國加州 Fremont,2011 年 4 月 21 日在台灣上市。早期從電源線、線束與連接器出發,後來逐步擴大到工業、汽車、醫療與高效能運算。
併購是這段成長的重要部分。2017 年納入 LEONI 的家電線束事業,2022 年再收購其工業應用事業;到了 2026 年,Interplex Datacom 加入,補上 AI 機櫃結構件與精密金屬加工能力。
我看這段沿革,重點是能提供給客戶的內容愈來愈完整。公司逐步把電力、訊號傳輸與系統整合放在一起,目標是提高同一個客戶、同一套設備中的供貨價值。
十大股東:退休基金、保險資金與家族信託並存
以下為股權基準日 2026 年 3 月 31 日的十大股東。這是當時的名冊;後續交易與增資都會改變股數或比率,不能當成十一月的即時持股。
| 排名 | 股東名稱 | 持股數(股) | 持股比率 |
|---|---|---|---|
| 1 | 新制勞工退休基金 | 14,650,759 | 7.51% |
| 2 | HWA TSE LIANG AND INRU KUO FAMILY TRUST | 9,018,667 | 4.62% |
| 3 | LIANG FAMILY IRREVOCABLE TRUST | 5,292,078 | 2.71% |
| 4 | 富邦人壽保險股份有限公司 | 4,799,043 | 2.46% |
| 5 | 舊制勞工退休基金 | 3,581,907 | 1.84% |
| 6 | 花旗託管新加坡政府-GOS-EFM C投資專戶 | 3,460,000 | 1.77% |
| 7 | 國泰人壽保險股份有限公司 | 3,348,000 | 1.72% |
| 8 | 彰化商業銀行股份有限公司受託保管統一台 | 2,775,848 | 1.42% |
| 9 | 郭殷如 | 2,463,743 | 1.26% |
| 10 | 公務人員退休撫卹基金管理委員會 | 2,360,427 | 1.21% |
第 8 名名稱依原登載保留,原文僅列至「統一台」,未自行補寫基金全名。
這份名單可以看出,股東包括退休基金、壽險、家族信託與保管專戶。保管銀行的名字不等於銀行用自己的錢買進,信託也不宜與受託人的個人持股重複加總。機構持有能幫助我們理解股東組成,卻不能推論它們不會賣,或股價一定有人保護。
營收比重:資訊通訊與工業合計占七成七
2026 年第二季,依公司法說的應用分類,營收結構如下:
| 應用類別 | 營收占比 |
|---|---|
| 資訊與資料通訊 | 42% |
| 工業 | 35% |
| 汽車 | 10% |
| 電器 | 12% |
| 其他 | 1% |
資訊通訊與工業合計 77%,是目前主要的營運基礎。不過,工業包含多種設備應用,這 77% 不能全部算成 AI 營收。這張表也是 Interplex 交割前的結構,後續比重還會隨併購與各業務成長而改變。
客戶結構:跨產業供貨,仍要留意大客戶的影響
貿聯主要面對品牌廠、設備商與組裝廠等企業客戶。2025 全年,最大客戶 A 的銷貨約 95.21 億元,占全年營收約 13%,其餘客戶合計約 87%。公司沒有公布 A 客戶名稱,就不能自行認定它是哪一家知名科技公司。
這個結構顯示,公司有多個客戶來源,但最大客戶已占超過一成,拉貨變化仍會影響營運。知名產品平台的供應關係,也不能直接當成該平台品牌商就是付款客戶。
同年銷售地區以亞洲 50.83% 最高,歐洲 25.77%、美洲 22.84%,其他 0.56%。這是銷售地區分布,不是工廠所在地,也不代表最終消費地。多地區、多產業提供較廣的生意來源,仍要觀察各地需求是否一起轉弱。
產業地位:工程整合與全球供貨是競爭重點
貿聯屬於國際型互連方案供應商,產品涵蓋電力傳輸、高速銅線、光通訊與液冷相關連接,並在北美、歐洲及亞洲配置製造與研發資源。公司公開里程碑也列出,2024 年成為 GB200 供應商。
我看重的是工程能力、品質驗證與跨區供貨能否一起到位。AI 設備需要更高功率與傳輸速度,連接可靠性的要求也隨之提高;有技術與整合能力的供應商,便有機會提高每套設備中的供貨價值。
這些能力最後仍要反映在產品組合、毛利率與訂單上。參與熱門平台,代表拿到參與競爭的機會,不能直接推導成市占領先,或未來訂單已經確定。
投資價值:成長要進一步轉成每股獲利與現金
貿聯值得研究的地方,是把客製化連接、跨產業供貨與併購擴張放在一起,已有的獲利成長也提供了驗證。前面提到的估值下修,則讓投資人能以不同於高點的價格,重新評估這些成長機會。
但我會再加看一件事:現金有沒有跟上。2026 上半年營業活動淨現金流入 18.32 億元,低於去年同期 20.52 億元;應收帳款與存貨增加,都占用了營運資金。這不等於已經出現呆帳或庫存損失,卻提醒我們,獲利成長與現金增加的速度可能不同。
因此,我對投資價值的判斷,會一起看後續訂單、收款與庫存周轉,以及併購後的每股盈餘。營收持續成長、每股成果提高,現金也逐步跟上,這樣的成長才更值得長期持有。
如果現在就是底部,我優先買有獲利支撐的成長
把條件放在一起看,貿聯具備一定規模,在這批大型跌深股裡 Beta 相對較低,近四季盈餘與近期月營收都有成長,評價也已經大幅調整。這就是我把它排在前面的原因。
如果現在就是底部,我優先買的這一檔,就是貿聯。
這個選擇有清楚的前提:本業成長要延續,併購後每股獲利與現金流要跟上。如果新資料顯示成長轉弱,或整合成本超過預期,原本的判斷就要重做。
做投資,我希望自己先看懂公司,再決定願意付多少錢。股價大跌,讓我們有機會重新比較;能不能成為值得持有的投資,最後仍由公司的獲利能力與買進價格決定。
先把功課做好。當機會出現時,才能清楚,為什麼選這一檔。