颱風侵台對股市的影響
從歷年陸警、颱風登陸與台北停班資料,估算颱風假可能造成的GDP損失與台股點數影響,並說明為何颱風警報不是賣股訊號。
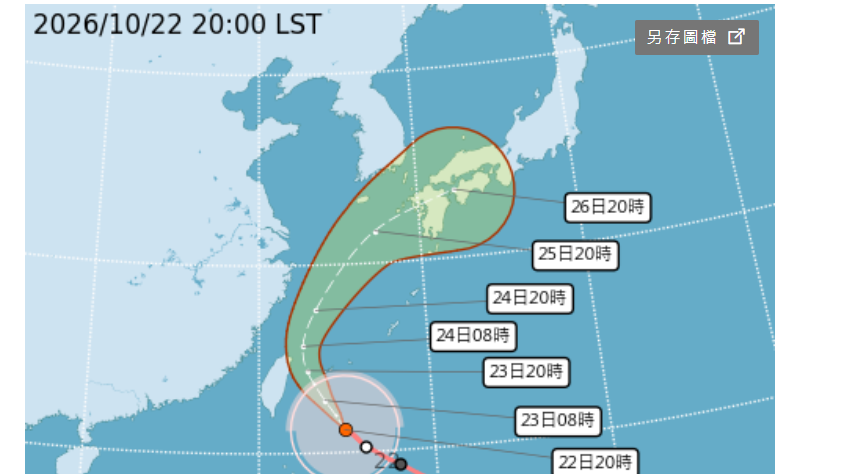
這幾年,我常有一個感覺。
台灣國運昌隆,連颱風好像都比較少來。小時候印象中的「穿心台」,似乎也少了很多。
但投資不能只靠印象。如果颱風真的變少,少停工、少受災,經濟應該受惠;
反過來,颱風來了,GDP 會少多少?
加權指數又應該跌幾點?
這次把三組資料分開查,再拿計算機算算看。
氣象統計整理到 2025 年,2026 尚未走完,
不和完整年度混在一起。
一、先說清楚:陸警、登陸、停班,是三件事
陸上颱風警報,是依預報提前發布的警戒;有陸警,
不代表颱風中心最後一定登陸。相反地,沒有中心登陸,也可能有強風豪雨。[1]
「穿心台」則是通俗形容,氣象署沒有一個可直接下載、定義統一的穿心台年表。[2]
為了讓統計能重算,本文採用較寬的代理指標:「颱風中心登陸台灣本島」。
排除只登陸離島的個案,也不宣稱每一次登陸都橫越中央山脈。
第三組是台北市停止上班。
這取決於地方風雨預報與行政決定,不能拿來代替全台災情。
一次颱風可以停班兩天,也可以有陸警卻完全不停班。
本文的陸警「一次」,以一個颱風算一個;
同一颱風解除後又重發,不多算一個;
逐報發布幾十張警報單,更不是幾十個颱風。
二、颱風真的比較少?近十年的資料支持,但有條件
我把 2006 ~ 2015 與 2016 ~ 2025 兩個完整十年並排。
前十年發布陸警的颱風有 38 個,後十年 30 個,減少約 21%;
登陸本島則從 21 個降到 13 個,減少約 38%。[3]
所以,「近年比較少直接登陸」這個印象,在這兩段資料裡有根據。
| 完整十年 | 陸警颱風/期間 | 本島登陸 | 台北全日日期 |
|---|---|---|---|
| 2006 ~ 2015 | 38/39 | 21 | 20 |
| 2016 ~ 2025 | 30/30 | 13 | 14 |
陸警依不同颱風去重;期間保留重發。台北全日含假日達標日期,並非全國停工天數。來源:[3]、[6]。
尤其 2020、2021、2022,連續三年沒有颱風中心登陸本島,
台灣國運昌隆 難怪後來大多頭!
三、台北停班少了,少掉的卻多是週末
台北市政府的歷次紀錄,可以一致整理出 1998–2025 年。這 28 年,全市全日停班或假日達停班標準,共 46 個日期,涉及 36 次颱風;另有 11 個只有部分時段停班的日期,不能混成 57 個全天。[6]
比較剛才兩個十年,全日日期從 20 天降到 14 天,少了三成。乍看很符合直覺,拆開卻有意思:前十年週一至五 10 天、週末 10 天;後十年週一至五 11 天、週末 3 天。
也就是說,減少的主要是週末。光看這份表,不能說平日生產中斷也少了三成。而週一至五仍不完全等於工作日,像 2015 年 9 月 28 日,本來就是中秋補假。
2024 年台北全日停班就有五天;2025 年全市全日為零,卻仍有部分里停班。因此,「台北沒放假」不能改寫成「全台沒有颱災」。附錄把全日、部分時段與局部分開,才看得出差別。
四、放一天颱風假,GDP 就少一天?
先找一把金額的尺。主計總處 2024 年國民所得年報所列名目 GDP 約 25.737 兆元。[7] 採 365 日標準年換算,一天約 705 億元。GDP 是各部門增加值的合計,這是估算尺度,不是 2024 閏年逐日實值,更非宣布停班一天,經濟就自動損失 705 億。
有人在家上班,有些工廠持續運轉;今天沒買的東西,明天可能補買;延後出貨,也可能靠庫存或加班追回。相對地,沒有賣掉的當日服務、受損農作物,以及停電造成的報廢,就比較難補回。
因此,我用三個可以調整的假設:影響幾天、受影響的增加值占多少、其中多少實際減少且全年補不回來。最後一項同時考慮當日減產程度與後續回補,不是只要受影響就假定全停工。
計算式是:
全年 GDP 損失比率 = 影響天數 ÷ 365 × 受影響增加值比例 × 實際減產且無法回補的比例。
例如一天、影響全國一半增加值、其中一半實際減少且補不回來,全年 GDP 約少 0.0685%,按上述價格尺度約 176 億元。這是情境,不是官方已測得的颱風損失。
若以同一個原本全年 GDP 為分母,這相當於產出水準下降 0.0685%;換成相對去年實質成長率的百分點,還要乘上原本的成長因子,不能把名目金額直接當成精確的實質成長率修正。
房子、道路或機器毀損,則是資產損失,不能把整張災損帳單直接加進 GDP 減額。修復支出甚至可能增加當期生產,但那不表示大家因災害變有錢。GDP 計算的是流量,生活與財富承受的傷害更廣。[8]
五、GDP 少 0.0685%,大盤該跌幾點?
最容易犯的錯,是把 GDP 減幅直接乘上指數。加權指數反映上市公司的價值,而 GDP 包含許多沒有上市的企業與政府服務;上市公司也有海外業務,兩者不是同一份損益表。
還有時間。少賺今年的一筆錢,與未來每年都少賺,估值差很多。年度 GDP 與股市漲跌的迴歸關係,也不能直接當成單次颱風的因果效果。
為了示範,假設台股整體當年獲利減幅,是 GDP 暫時減幅的兩倍;假設市場本益比 20 倍,明年獲利完全恢復。這兩個數字都是模型輸入,沒有宣稱是實證估計。
若原本年獲利 100 元,市場價值就是 2,000 元。GDP 少 0.0685%,在上述假設下,今年獲利少 0.137 元。只少今年這一次,價值約少 0.137 元,占 2,000 元的 0.00685%。這裡省略短期折現,假設少掉的獲利全數反映為股東可得現金。
換到「假設五萬點」的加權指數,大約就是 3.4 點。五萬點只是換算基準。
若影響三天、八成增加值受影響、其中四分之三實際減少且補不回來,GDP 情境減幅約 0.493%,同一模型換算約 24.7 點。但如果每年都永久少掉同樣比例的獲利,前述基本情境的價值減幅約為 0.137%,五萬點就約 68.5 點。差別出在損失持續多久。
| 停工試算情境 | 全年 GDP 減幅 | 一次性價值減幅 | 五萬點換算 |
|---|---|---|---|
| 影響 1 天 50% 增加值受影響 其中 50% 淨損失 |
0.0685% | 0.00685% | 約 3.4 點 |
| 影響 3 天 80% 增加值受影響 其中 75% 淨損失 |
0.4932% | 0.04932% | 約 24.7 點 |
試算假設:獲利減幅為 GDP 減幅的 2 倍,本益比 20 倍,隔年恢復。淨損失已扣除全年可補回的部分;表中點數只計這次停工造成的價值減少。
六、別因為颱風假,就看空台股
我的結論很直接:我不會因為放颱風假,就看空台股。
以五萬點計算,本文假設損失只發生一年、隔年獲利恢復,基本情境的價值影響約 3.4 點,較嚴重的三天情境約 24.7 點。在這組假設下,這兩筆停工損失不足以支持大盤數百點的估值下修。
2024 年凱米之後,7 月 23 日收盤至 26 日復市收盤,加權指數跌了 752.63 點、約 3.29%。[9] 這是實際跌幅,卻不能全部算在颱風頭上;休市期間的國際股市與其他消息,也在復市時一起反映。
真正會讓我下修估值的,是重要廠區長時間停電、設備報廢、產能持續停擺,或訂單流失。出貨能補回,損失就能縮小;影響延續到未來,公司才會持續少賺。要調降多少股價,就按少掉的獲利重算。
颱風警報不是賣股訊號。企業往後能賺多少錢,才是投資判斷的重點。
資料附錄 A|1958–1991 年颱風
依中央氣象署現行歷史資料庫逐颱重算。單位:個/次。陸警颱風為不同國際編號;陸警期間為發出至解除的一段,故可能多於颱風個數。本島登陸是「穿心台」的較寬代理,並不等於嚴格穿越本島。
| 西元年 | 有發警報颱風 | 陸警颱風 | 陸警期間 | 本島登陸 |
|---|---|---|---|---|
| 1958 | 4 | 2 | 2 | 1 |
| 1959 | 14 | 9 | 9 | 3 |
| 1960 | 11 | 6 | 7 | 3 |
| 1961 | 11 | 9 | 9 | 5 |
| 1962 | 12 | 9 | 9 | 2 |
| 1963 | 7 | 6 | 6 | 1 |
| 1964 | 14 | 8 | 8 | 0 |
| 1965 | 11 | 4 | 4 | 3 |
| 1966 | 10 | 7 | 7 | 2 |
| 1967 | 9 | 8 | 8 | 3 |
| 1968 | 7 | 3 | 4 | 1 |
| 1969 | 6 | 5 | 5 | 1 |
| 1970 | 3 | 2 | 2 | 0 |
| 1971 | 5 | 4 | 4 | 3 |
| 1972 | 4 | 3 | 3 | 0 |
| 1973 | 6 | 3 | 3 | 0 |
| 1974 | 8 | 4 | 4 | 2 |
| 1975 | 5 | 4 | 4 | 2 |
| 1976 | 7 | 2 | 2 | 1 |
| 1977 | 7 | 6 | 7 | 3 |
| 1978 | 6 | 5 | 5 | 2 |
| 1979 | 7 | 5 | 5 | 0 |
| 1980 | 7 | 5 | 5 | 2 |
| 1981 | 7 | 6 | 6 | 2 |
| 1982 | 7 | 4 | 4 | 2 |
| 1983 | 4 | 2 | 2 | 0 |
| 1984 | 7 | 5 | 5 | 3 |
| 1985 | 7 | 5 | 5 | 0 |
| 1986 | 7 | 6 | 8 | 3 |
| 1987 | 7 | 6 | 6 | 2 |
| 1988 | 8 | 3 | 3 | 1 |
| 1989 | 7 | 1 | 1 | 1 |
| 1990 | 9 | 6 | 6 | 4 |
| 1991 | 7 | 4 | 6 | 2 |
早期警報制度、涵蓋地區與預報技術未完全同質,未逐張核對紙本警報;不可單憑本表判定長期氣候趨勢。1964年原欄記載8颱發陸警,卻沒有本島登陸,故陸警不可冒充實際侵臺。來源:[3]。
資料附錄 A|1992–2025 年颱風
承前表;完整年度至2025年。每颱警報時間、登陸地段、風速及原頁網址,另見資料附件。
| 西元年 | 有發警報颱風 | 陸警颱風 | 陸警期間 | 本島登陸 |
|---|---|---|---|---|
| 1992 | 5 | 4 | 4 | 3 |
| 1993 | 3 | 3 | 3 | 0 |
| 1994 | 6 | 6 | 6 | 3 |
| 1995 | 6 | 4 | 5 | 0 |
| 1996 | 7 | 5 | 5 | 2 |
| 1997 | 4 | 3 | 3 | 1 |
| 1998 | 5 | 5 | 5 | 2 |
| 1999 | 3 | 2 | 2 | 0 |
| 2000 | 7 | 6 | 6 | 2 |
| 2001 | 9 | 8 | 8 | 4 |
| 2002 | 3 | 2 | 2 | 1 |
| 2003 | 9 | 6 | 6 | 1 |
| 2004 | 9 | 8 | 8 | 3 |
| 2005 | 7 | 6 | 6 | 3 |
| 2006 | 7 | 5 | 5 | 3 |
| 2007 | 6 | 5 | 5 | 4 |
| 2008 | 6 | 5 | 5 | 4 |
| 2009 | 4 | 3 | 3 | 1 |
| 2010 | 5 | 5 | 5 | 1 |
| 2011 | 5 | 1 | 1 | 1 |
| 2012 | 7 | 3 | 4 | 2 |
| 2013 | 6 | 5 | 5 | 1 |
| 2014 | 3 | 2 | 2 | 2 |
| 2015 | 6 | 4 | 4 | 2 |
| 2016 | 5 | 4 | 4 | 2 |
| 2017 | 5 | 3 | 3 | 2 |
| 2018 | 2 | 1 | 1 | 0 |
| 2019 | 4 | 4 | 4 | 1 |
| 2020 | 5 | 2 | 2 | 0 |
| 2021 | 5 | 2 | 2 | 0 |
| 2022 | 3 | 1 | 1 | 0 |
| 2023 | 6 | 5 | 5 | 2 |
| 2024 | 4 | 4 | 4 | 3 |
| 2025 | 5 | 4 | 4 | 3 |
1958–2025合計:440個有發警報颱風、303個陸警颱風、312個陸警期間、119個本島登陸颱風。本島登陸排除2009蓮花及2016莫蘭蒂的金門登陸;只以熱帶性低氣壓通過者不納入。2025鳳凰依官方紀錄在減弱為熱帶性低氣壓前登陸,計入。來源:[3]。
資料附錄 B|1998–2025 年台北颱風停班
日期按全市全日、全市部分時段及局部停班分列。全日包括假日「已達停止上班標準」。週一至五仍可能是國定假日或補假;並非實際工作日或休市日。
| 年 | 全日 | 週一至五 | 週末 | 部分時段 | 局部 | 全日事件 | 全/部分事件 |
|---|---|---|---|---|---|---|---|
| 1998 | 1 | 1 | 0 | 0 | 0 | 1 | 1 |
| 1999 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2000 | 1 | 1 | 0 | 1 | 4 | 1 | 1 |
| 2001 | 3 | 3 | 0 | 0 | 0 | 2 | 2 |
| 2002 | 1 | 1 | 0 | 0 | 0 | 1 | 1 |
| 2003 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2004 | 3 | 3 | 0 | 0 | 0 | 2 | 2 |
| 2005 | 3 | 3 | 0 | 1 | 0 | 3 | 3 |
| 2006 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2007 | 4 | 1 | 3 | 1 | 0 | 3 | 3 |
| 2008 | 5 | 2 | 3 | 1 | 0 | 3 | 3 |
| 2009 | 2 | 1 | 1 | 0 | 0 | 1 | 1 |
| 2010 | 1 | 0 | 1 | 0 | 0 | 1 | 1 |
| 2011 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2012 | 1 | 1 | 0 | 2 | 0 | 1 | 2 |
| 2013 | 2 | 1 | 1 | 1 | 0 | 2 | 2 |
| 2014 | 1 | 1 | 0 | 1 | 0 | 1 | 2 |
| 2015 | 4 | 3 | 1 | 1 | 0 | 3 | 3 |
| 2016 | 4 | 3 | 1 | 0 | 0 | 3 | 3 |
| 2017 | 1 | 0 | 1 | 1 | 0 | 1 | 1 |
| 2018 | 0 | 0 | 0 | 1 | 0 | 0 | 1 |
| 2019 | 2 | 2 | 0 | 0 | 0 | 2 | 2 |
| 2020 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2021 | 1 | 0 | 1 | 0 | 0 | 1 | 1 |
| 2022 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2023 | 1 | 1 | 0 | 0 | 0 | 1 | 1 |
| 2024 | 5 | 5 | 0 | 0 | 1 | 3 | 3 |
| 2025 | 0 | 0 | 0 | 0 | 1 | 0 | 0 |
| 合計 | 46 | 33 | 13 | 11 | 6 | 36 | 39 |
全日46個日期涉及36次颱風;全日加部分時段涉及39次。部分時段不折算半天;局部不加進全市全日。只有停課而照常上班者排除。1998年前未取得一致資料,留缺、不填零。
原始官方CSV有3筆年份錯置:馬莎8/5標95年、泰利8/31標96年、9/1標97年。依人事處HTML及消防局歷史表交叉訂正為94年(2005);原值及理由保留於附件逐日表。來源:[6]。
計算附錄|情境、敏感度與實際行情
GDP尺度採2024年25,737,088百萬元;365日為標準年換算,不代表各日期均勻產出。令d為天數、a為受影響增加值占比、u為當日實際減產及後續回補後的淨損失比例:
L=25,737,088百萬元 × d × a × u ÷ 365;g=L ÷ GDP。
u不是只計回補,也包含受影響產業當日究竟減產多少。台北停班日不能直接當成全國停工日。若改以閏年366日,金額及比率約降低0.27%;不改變本文的量級結論。
令b為台股整體當年盈餘對國內GDP暫時減幅的情境敏感係數、m為本益比、I為指數基準。一年損失且隔年恢復,假設盈餘損失全數成為股東現金減少,略去短期折現:
一次性價值減幅 ≈ b × g ÷ m;點數減量 ≈ I × b × g ÷ m。
| 基本情境:g=0.068493% | b=1 | b=2 | b=3 |
|---|---|---|---|
| m=20、I=50,000 | 1.71點 | 3.42點 | 5.14點 |
b=1–3是試算輸入,並非估計區間。若一年後才實現損失,嚴格現值還應除以(1+折現率)。若未來每年永久同比例少賺且其他估值條件不變,價值減幅約b×g,不再除以本益比。
2024年三次復市表現(收盤對收盤;價格指數、不含息)
| 颱風 | 前收盤日期/指數 | 復市日期/指數 | 變動點數 | 報酬 |
|---|---|---|---|---|
| 凱米 | 2024-07-23 22871.84 |
2024-07-26 22119.21 |
-752.63 | -3.29% |
| 山陀兒 | 2024-10-01 22390.39 |
2024-10-04 22302.71 |
-87.68 | -0.39% |
| 康芮 | 2024-10-30 22820.43 |
2024-11-01 22780.08 |
-40.35 | -0.18% |
來源:[9]。報酬=復市收盤/休市前收盤-1。這三例只描述實際價格,包含海外市場及其他消息的共同影響,未進行市場模型或控制變數分析,不能識別颱風的因果報酬,也不能據此推出「每次颱風平均跌幅」。
資料來源與編製說明
資料查核日:2026年10月22日(台灣時間)。氣象資料以完整年度1958–2025;台北停班以1998–2025;經濟金額採明示的2024年基準。主文與表格中的百分比為自行計算,模型參數為假設。
陸警是提前預報警戒,與中心登陸不同。
穿心颱非統一科學分類;本文以本島登陸作較寬代理。
1958–2025年資料逐颱整理;個別原頁連結見資料附件。
[4] 中央氣象署:2024年北太平洋西部海域颱風之氣候分析
第1頁及表4:2015–2024年平均侵臺2.1個;1991–2020氣候平均約3.2個。此侵臺口徑不可替代陸警。
第207–208頁及颱風推估段;特定暖化情境的頻率、風速及降雨推估。
1998–2025年篩選颱風造成停班,分全日、部分時段與局部。
2024年名目GDP修正值25,737,088百萬元。
[8] 美國經濟分析局(BEA):災害如何影響GDP與國民所得
既有資產毀損與當期生產流量區別;取消、延後、修復等影響。
2024年7月、10月及11月每日收盤;原始API連結見資料附件。
補充查核連結
文風參考:短句、先定義再計算、以官方數字形成投資判斷;本篇新增推導與假設,不沿用年度GDP迴歸係數估單一事件。