統計自 49968 點以來,跌最深以及可能會補跌的股票!
統計 2026 年 10 / 5 至 11 / 5 上市櫃跌幅最大的 25 檔股票,並整理相對抗跌的 8 檔權值股,分析跌深與補跌風險,以及後續應觀察的支撐條件。
最近的台股,跌得讓人很有感。前一陣子還在討論五萬點何時到,現在卻是一天回檔上千點。11 / 5 加權指數收在 41,574.72 點,單日又跌了 1,374.19 點;距離 10 / 6 盤中創下的 49,968.92 點,已經少了 8,394.20 點,回落 16.80%。指數跌成這樣,手上的股票若又比大盤弱,壓力當然更大。
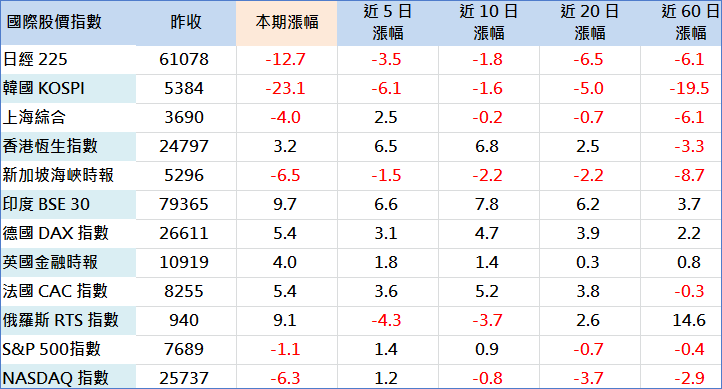
偏偏,今年的經濟數字非常漂亮。前三季經濟成長率達 14.22%,創半世紀以來同期新高。我要先提醒,這是前三季的成績,全年還沒結算。但也正因為成長如此強勁,我們更要想一想:這麼好的景氣,股價是不是已經提前反映?接近五萬點的位置,說不定就是這一輪行情的歷史高點。這是需要防範的可能,還不能斷言台股往後永遠過不去。
我把 2026 年 10 / 5 到今天 11 / 5 的資料整理出來,先看跌最深的 25 檔。統計上市、上櫃普通股,限兩天都有有效收盤價者;不含興櫃、ETF、權證及特別股。區間漲跌幅=(11 / 5 收盤價 ÷ 10 / 5 收盤價-1)×100%,不含現金股息。注意,49,968 點出現在 10 / 6,本表依 10 / 5 收盤起算,衡量的是這段期間的跌幅,並非各股從自身最高點回落多少。
10 / 5 至 11 / 5 跌幅最大的 25 檔股票
| 排名 | 代號 | 股票名稱 | 市場 | 10 / 5 收盤 | 11 / 5 收盤 | 跌幅 |
|---|---|---|---|---|---|---|
| 1 | 6488 | 環球晶 | 上櫃 | 1,180.00 | 564.00 | 52.20% |
| 2 | 8084 | 巨虹 | 上櫃 | 19.65 | 9.49 | 51.70% |
| 3 | 7772 | 耀穎 | 上櫃 | 167.50 | 82.80 | 50.57% |
| 4 | 5464 | 霖宏 | 上櫃 | 93.90 | 47.10 | 49.84% |
| 5 | 8227 | 巨有科技 | 上櫃 | 366.00 | 193.50 | 47.13% |
| 6 | 3230 | 錦明 | 上櫃 | 40.75 | 22.55 | 44.66% |
| 7 | 3055 | 蔚華科 | 上市 | 216.50 | 120.00 | 44.57% |
| 8 | 8261 | 富鼎 | 上市 | 205.00 | 115.50 | 43.66% |
| 9 | 2308 | 台達電 | 上市 | 2,005.00 | 1,130.00 | 43.64% |
| 10 | 6274 | 台燿 | 上櫃 | 1,780.00 | 1,005.00 | 43.54% |
| 11 | 6182 | 合晶 | 上櫃 | 131.50 | 74.70 | 43.19% |
| 12 | 2455 | 全新 | 上市 | 606.00 | 346.00 | 42.90% |
| 13 | 2360 | 致茂 | 上市 | 2,325.00 | 1,335.00 | 42.58% |
| 14 | 6716 | 應廣 | 上櫃 | 133.00 | 76.70 | 42.33% |
| 15 | 4979 | 華星光 | 上櫃 | 598.00 | 346.50 | 42.06% |
| 16 | 6515 | 穎崴 | 上市 | 6,205.00 | 3,620.00 | 41.66% |
| 17 | 2467 | 志聖 | 上市 | 577.00 | 338.00 | 41.42% |
| 18 | 8358 | 金居 | 上櫃 | 570.00 | 334.00 | 41.40% |
| 19 | 7856 | 漢測 | 上櫃 | 4,280.00 | 2,520.00 | 41.12% |
| 20 | 3016 | 嘉晶 | 上市 | 181.50 | 107.00 | 41.05% |
| 21 | 7717 | 萊德光電-KY | 上櫃 | 592.00 | 349.50 | 40.96% |
| 22 | 3665 | 貿聯-KY | 上市 | 2,485.00 | 1,470.00 | 40.85% |
| 23 | 6683 | 雍智科技 | 上櫃 | 1,440.00 | 856.00 | 40.56% |
| 24 | 3042 | 晶技 | 上市 | 222.00 | 132.00 | 40.54% |
| 25 | 2059 | 川湖 | 上市 | 13,355.00 | 7,995.00 | 40.13% |
股價單位:元;跌幅由大到小排序,百分比四捨五入至小數點後兩位。
前 25 檔都跌逾四成,調整已經相當劇烈
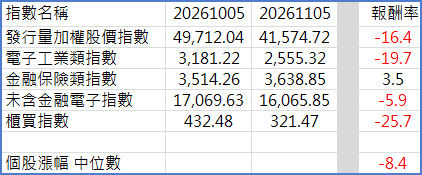
這張表最直接的訊息,是前 25 檔全部跌掉四成以上,其中前三名跌幅超過五成。同一期間,加權指數從 49,712.04 點降到 41,574.72 點,下跌 16.37%。也就是說,排行裡的股票,承受的修正遠比指數顯示的更重。只盯大盤,很容易低估個股的壓力。
而且,榜上同時有上市與上櫃股票,也有市場熟悉的大型公司。這提醒我們,公司規模大、產業受矚目,都不能保證股價不會出現深度回檔。當市場願意支付的價格改變,再好的公司,也必須重新接受價格檢驗。
不過,跌幅排行只能告訴我們哪些股票已經跌得重,不能單憑這張表,就替每家公司判定下跌原因。營運變化、原先估值太高、交易過度集中,都可能讓價格承壓。要說某一項就是主因,還得拿個別公司的資料來驗證。
所以,我對這張表的第一個結論很清楚:這輪調整已經相當劇烈,但跌幅大,不等於市場一定錯殺。排行榜適合當作進一步研究的起點,不能直接當成買進清單。
跌得深,只代表價格變低,不代表已經便宜
看見股票打了六折、五折,很容易拿以前的高價當標準,覺得現在應該很划算。但以前有人願意出那個價錢,不代表那就是公司的合理價值。如果高點包含過度樂觀的期待,回檔只是把那一段溢價拿掉。
我們用簡單的數字看。假設一家公司每股盈餘 10 元,市場原先給它 40 倍本益比,股價就是 400 元;後來只願意給 25 倍,即使獲利完全沒變,價格也會降到 250 元,下跌 37.5%。所以,營運還不錯,與股價可能大幅修正,兩件事可以同時成立。
如果獲利預期也往下調,便宜的判斷就要重新計算。原先預估賺 10 元,後來只剩 7 元,同樣用 25 倍評價,對應價格是 175 元。這是假設例子,重點是:股價跌多少,必須搭配未來可能賺多少一起看。
還有一個數學事實要記得:跌五成之後,要漲一倍才能回到原價。跌得深的股票,回到高點需要很大的漲幅,但那只是算式,不是上漲機率。我的結論是,研究跌深股,要先確認獲利與財務風險是否穩住,再談價格有沒有吸引力。
經濟創高之後,更要檢查下一年的成長預期
今年前三季成長 14.22%,當然是很好的成績。但股票交易的是未來,市場接下來在意的,是這樣的成長能維持多久,以及公司獲利能不能超過原先期待。當好消息大家都知道,價格也已經漲過一大段,漂亮數字就未必還能帶來相同的推升效果。
這裡要分清楚,經濟成長率下降,不等於經濟開始萎縮。假設今年成長 14%,明年仍成長 7%,整體產出還在增加,只是增加的速度變慢。可是,若股價原本反映的是持續高速成長,速度放慢就足以讓評價往下修。
同樣地,今年的高成長,也不能直接推導出明年一定大跌。景氣還要看需求、投資與企業獲利如何發展。我真正擔心的,是把難得一見的好成績,直接當成往後每一年都能延續的常態,再用這個前提接受愈來愈高的股價。
因此,五萬點附近可能成為這輪行情的重要歷史高點,合理的論點是:當時的價格可能已納入太多樂觀預期。接下來若獲利無法持續超越期待,高評價就不容易維持。判斷行情,應該把重心移向未來獲利與目前價格是否相稱,而不是反覆用已公布的好成績替高點背書。
還沒明顯下跌的權值股,才是下一步要追蹤的重點
看完已經跌很多的股票,我更想把另一組資料攤開。我以 10 / 30 的加權指數市值比重,選出前 30 大權值股,再篩出 10 / 5 至 11 / 5 仍上漲,或跌幅不到 5% 的股票。符合條件的共有 8 檔,合計比重約 7.08%。這個門檻只是把「沒什麼跌到」說清楚,不是補跌的預測模型。
| 代號 | 股票名稱 | 10 / 5 收盤 | 11 / 5 收盤 | 區間漲跌 | 市值比重 |
|---|---|---|---|---|---|
| 2881 | 富邦金 | 152.00 | 155.50 | +2.30% | 1.53% |
| 2882 | 國泰金 | 111.50 | 112.00 | +0.45% | 1.15% |
| 2891 | 中信金 | 67.40 | 74.90 | +11.13% | 1.01% |
| 2412 | 中華電 | 145.50 | 161.50 | +11.00% | 0.84% |
| 2887 | 台新新光金 | 40.85 | 40.10 | -1.84% | 0.72% |
| 2885 | 元大金 | 68.20 | 69.10 | +1.32% | 0.68% |
| 2884 | 玉山金 | 44.80 | 47.95 | +7.03% | 0.59% |
| 2886 | 兆豐金 | 48.55 | 54.00 | +11.23% | 0.55% |
市值比重採 2026 / 10 / 30 數據,依比重由大到小排列;漲跌期間為 10 / 5 至 11 / 5,股價單位為元。
這 8 檔以金融股為主,另有電信股。表格只陳述已經發生的價格變化,不能把名單上的公司直接貼上下一輪會跌的標籤。它們能在大盤急跌時維持相對強勢,可能有不同的獲利特性、評價或持股需求支撐,原因仍要個別確認。
但對整個市場而言,這組股票值得特別留意。加權指數受個股市值比重影響,當部分大型股票還撐在相對高處,指數就仍有一部分支撐。若之後這些支撐一起轉弱,大盤的壓力便可能擴散,未必因為先跌的股票已經跌深就停止。
我們也不能把所有權值股都說成尚未修正。前面的跌幅榜,已經出現大型權值股。更精確的說法是:同樣屬於大股票,目前的調整程度差很多,後續要觀察的,就是相對抗跌的這一組,能否繼續維持原有強度。
補跌要看支撐是否鬆動,不能只看之前跌得少
所謂補跌,我指的是原先相對抗跌的股票,後來也開始明顯轉弱。股票之間沒有規定必須跌一樣多,因此,「別人跌四成,它只跌一點」不是充分理由。真正要留意的是,讓它抗跌的條件有沒有改變。
第一個觀察點是相對強弱。大盤下跌時能守住,代表當下仍有承接;若大盤暫時穩住,這組股票卻持續破低,或者反彈時跟不上,就表示原有優勢正在減弱。單日的漲跌不夠,要看轉弱能否持續,以及是否由少數擴散到更多權值股。
第二個觀察點是價格背後的理由。若原先支撐股價的是穩定獲利、股息或較低評價,就要確認這些條件仍成立。當盈餘預期下修、配息能力改變,或價格已超出獲利能支撐的範圍,過去的抗跌就不能直接當成往後的保護。
第三個觀察點是賣壓是否擴散。資金需要降低部位時,交易容易、仍有帳面獲利的大型股票,也可能成為調節對象。但這是可能的機制,不能只看到股價下跌就認定法人正在全面撤退,還是要把成交、買賣超與價格表現放在一起判讀。
我的結論是,補跌風險來自支撐條件鬆動,再加上價格持續轉弱;不是因為它之前太強,就輪到它受罰。在證據出現以前,可以提高注意,卻不需要替任何一檔股票預告跌幅。
跌深股別急著撿,抗跌權值股也別放鬆警戒
這次把資料整理完,我想提醒的是兩件事。已經跌掉四成、五成的股票,要檢查的是風險有沒有充分反映,不能只因為距離高點很遠就覺得安全。至今仍維持高位的股票,則要檢查原有支撐是否還在,不能只因為前面沒跌,就認定後面也不會受影響。
對手上的部位,也可以用同一個方式盤點。當初買進的理由是否仍成立,現在的價格是否合理,以及持股是否集中在相同的市場風險。若組合裡都是依賴相似需求或資金條件的公司,股票名稱再多,也未必真的分散。
今年前三季經濟成長創下半世紀同期新高,是事實;股價已經大幅回檔,也是事實。兩者並不矛盾,因為股市會先反映期待,也會重新修正期待。接近五萬點是否就是這輪行情的歷史高點,仍要由後續發展驗證,但我們現在就能把風險看清楚。
尤其是 10 / 5 至今沒什麼跌到的權值股,接下來要特別小心。重點是觀察這一組的抗跌條件與相對強弱,是否同時開始改變。一旦大盤原有支撐轉弱,就應重新評估整體部位,不能拿過去的抗跌表現,保證未來的安全。